Prima nivelada, natural o mixta: ¿Cuál es mejor para tu seguro de decesos?
El tipo de prima decide cómo va a evolucionar lo que pagas por tu seguro de decesos. Con la misma aseguradora y el mismo capital, una persona de 40 años puede pagar 19,44 € al año con prima natural o 98,59 € con prima nivelada, y la diferencia se da la vuelta con los años. En esta guía te explicamos cada modalidad con los precios reales de nuestro comparador, consultados en octubre de 2026.
ÍNDICE DE LA GUÍA
- 1. ¿Qué tipo de prima elegir según tu edad?
- 2. ¿Qué es la prima de un seguro de decesos?
- 3. Los tipos de prima de un vistazo
- 4. Natural o nivelada: cuánto pagas en total
- 5. Prima nivelada
- 6. Prima natural
- 7. Prima mixta y seminatural
- 8. Prima única
- 9. Qué aseguradoras ofrecen cada tipo de prima
- 10. Preguntas frecuentes
Actualizado el 21 de octubre de 2026, con precios del comparador de octubre de 2026. Redactado por Carlos Ejarque Martínez, redactor de Concentra Insurance Broker (correduría DGSFP J0336).
¿Qué tipo de prima elegir según tu edad?
La respuesta corta, con los precios más bajos de nuestro comparador para una persona en Madrid (CP 28042):
- Menos de 40 años: prima natural, salvo que quieras asegurar ya un precio para toda la vida. La natural cuesta desde 15,21 € al año a los 30. La nivelada, desde 72,85 €.
- De 40 a 55 años: compara las dos. A los 40, la natural cuesta 19,44 € y la nivelada 98,59 €. Si vas a mantener el seguro muchos años después de los 65, la nivelada contratada ahora te protege de las subidas.
- De 55 a 70 años: la nivelada gana peso. La natural empieza a subir rápido (de 90,46 € a los 60 a 192,06 € a los 70), aunque contratar nivelada tarde también es caro: 217,85 € al año a los 60.
- Más de 70 años: prima única o una nivelada que todavía te admita. La prima única más barata cuesta 5.890,13 € a los 70 en Madrid (FIATC). Con pago periódico, en Madrid solo Helvetia admite contratar a los 75.
¿Qué es la prima de un seguro de decesos?
La prima es lo que pagas a la aseguradora por tu seguro, normalmente cada año o fraccionado en recibos mensuales o trimestrales. En el seguro de decesos se puede calcular de varias formas, y el tipo de prima decide cómo evolucionará ese precio con los años.
El precio depende de varios factores:
- Tu edad: es lo que más pesa, sobre todo con prima natural.
- Tu código postal: el capital asegurado sigue el coste del servicio funerario en cada zona. Caser asegura 5.575 € en Madrid y Barcelona, 4.550 € en Valencia y 4.375 € en Sevilla.
- El capital asegurado: en nuestras consultas va de unos 3.500 € a 5.825 €, según la compañía y la ciudad.
- Las coberturas: lápida, asistencia en viaje, dental o asistencia jurídica cambian de una póliza a otra.
- El tipo de prima: natural, nivelada, mixta o única.
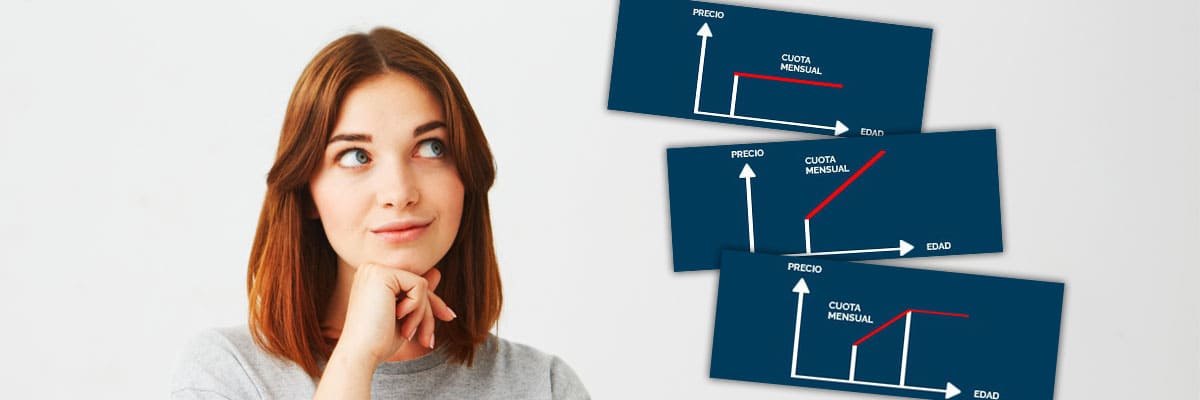
Prima natural
Cuota baja al principio que sube cada año con la edad
Prima nivelada
Cuota más alta al principio que no sube por cumplir años
Prima mixta
Sube con la edad hasta una edad fijada y después se estabiliza
Prima única
Un solo pago para toda la vida
Los tipos de prima de un vistazo
| Tipo de prima | Precio al contratar | ¿Sube con la edad? | Precio más bajo (Madrid) |
|---|---|---|---|
| Natural | Muy bajo | Sí, cada año | 19,44 €/año a los 40 (Caser Contigo Especial) |
| Nivelada | Medio-alto | No por la edad | 98,59 €/año a los 40 (FIATC Decesos Cl5) |
| Mixta | Bajo | Sí, hasta una edad fijada | No aparece en nuestro comparador |
| Única | Alto (un solo pago) | No hay más pagos | 5.890,13 € a los 70 (FIATC Decesos U00) |
Precios para una persona en Madrid (CP 28042), consultados en el comparador el 21 de octubre de 2026.
Natural o nivelada: cuánto pagas en total
Esta es la cuenta que de verdad importa. Si contratas a los 40 años en Madrid la natural más barata (Caser) o la nivelada más barata (FIATC), esto es lo que pagarías cada año:
| Edad | Prima natural (Caser) | Prima nivelada contratada a los 40 (FIATC) | ¿Cuál es más barata ese año? |
|---|---|---|---|
| 40 | 19,44 € | 98,59 € | Natural |
| 45 | 27,82 € | 98,59 € | Natural |
| 50 | 45,54 € | 98,59 € | Natural |
| 55 | 64,96 € | 98,59 € | Natural |
| 60 | 90,46 € | 98,59 € | Natural |
| 65 | 128,27 € | 98,59 € | Nivelada |
| 70 | 192,06 € | 98,59 € | Nivelada |
Precio de la natural: tarifa para cada edad en octubre de 2026. La nivelada no sube por la edad; puede actualizarse por otros motivos según la póliza.
- Cada año, la natural es más barata hasta los 60-61 años; a partir de los 61-62, la nivelada.
- En total, hasta los 70 años habrías pagado unos 2.420 € con la natural y unos 3.056 € con la nivelada. Es una estimación con las tarifas actuales e interpolando entre las edades consultadas.
- Después de los 70, la natural cuesta casi el doble cada año (192,06 € frente a 98,59 €) y sigue subiendo. Cuantos más años mantengas el seguro a partir de ahí, más compensa la nivelada.
Contratando a los 50 la cuenta es parecida: hasta los 70 pagarías unos 2.131 € con la natural y unos 2.970 € con la nivelada (141,44 € al año), y la natural pasa a ser más cara cada año a partir de los 67.
Prima nivelada: la cuota que no sube por la edad
Con la prima nivelada, el precio se calcula con la edad que tienes al contratar y no sube por cumplir años. Al principio pagas más de lo que costaría tu riesgo en ese momento; a cambio, la cuota no se dispara cuando eres mayor.
¿Nunca sube? No sube por la edad, que es lo que encarece la natural. Pero el recibo puede cambiar por otros motivos, como la actualización del capital asegurado o la ampliación de coberturas. Cómo se actualiza depende de cada póliza: pregúntalo antes de contratar.
Precios de prima nivelada por aseguradora
| Aseguradora | Contratando a los 40 | A los 50 | A los 60 | A los 70 |
|---|---|---|---|---|
| FIATC Decesos Cl5 | 98,59 € | 141,44 € | 217,85 € | — |
| Europea TAR 75 Nivelado | 126,20 € | 188,83 € | 303,43 € | — |
| Santalucía Asistencia Familiar Plus | 143,50 € | 211,76 € | 332,37 € | 569,61 € |
| Helvetia Nivelado | 153,27 € | 203,20 € | 290,10 € | 462,60 € |
| Caser Decesos Familia Completa | 170,63 € | 243,20 € | 367,25 € | 596,13 € |
| Generali Nivelado | 192,69 € | 246,61 € | 335,30 € | — |
| Adeslas Completo | 206,05 € | 268,12 € | 369,10 € | — |
Precio anual para una persona en Madrid (CP 28042), octubre de 2026. «—»: el comparador no la ofrece a esa edad.
FIATC es la nivelada más barata hasta los 65 años en las cuatro ciudades que consultamos. A los 70 ya no la ofrece, y la más barata pasa a ser Helvetia. Ver todos los precios por edad.

✅ Ventajas
- La cuota no sube por cumplir años
- Permite planificar el gasto a largo plazo
- Si mantienes el seguro muchos años, a partir de los 60-65 sale más barata cada año que la natural
❌ Desventajas
- Al contratar cuesta bastante más que la natural: cinco veces más a los 40 años
- Si la cancelas pronto, habrás pagado de más
- Contratada tarde también es cara: 217,85 € al año a los 60
Prima natural: barata al principio, cara después
Con la prima natural, la aseguradora recalcula el precio cada año según tu edad. Pagas muy poco cuando eres joven y cada vez más con los años.
Precios de prima natural por aseguradora
| Edad | Caser Contigo Especial | Ocaso Decesos | Santalucía Esencial |
|---|---|---|---|
| 30 años | 15,21 € | — | 29,53 € |
| 40 años | 19,44 € | 37,91 € | 39,77 € |
| 50 años | 45,54 € | 61,32 € | 71,62 € |
| 60 años | 90,46 € | 343,53 € | 175,73 € |
| 70 años | 192,06 € | 520,02 € | 501,73 € |
Precio anual para una persona en Madrid (CP 28042), octubre de 2026. «—»: no apareció a esa edad.
Cuánto sube depende mucho de la compañía. Entre los 40 y los 70 años, Caser se multiplica por 10; Santalucía, por casi 13, y Ocaso, por casi 14. Ocaso da además un salto muy grande entre los 55 y los 60, cuando su precio se multiplica por cuatro.

✅ Ventajas
- Precio muy bajo al contratar joven
- Hasta los 60 años, más barata cada año que la nivelada
- Si cambias de seguro, no has pagado de más por adelantado
❌ Desventajas
- Sube cada año, y más rápido a partir de los 60
- En edades avanzadas puede volverse difícil de mantener
- Si mantienes el seguro muchos años después de los 70, acaba costando más en total
Prima mixta y seminatural
La prima mixta combina las dos anteriores: la cuota sube con la edad, como la natural, hasta una edad que fija cada aseguradora, y a partir de ahí deja de subir por edad, como la nivelada. Es una forma de pagar poco de joven sin quedar expuesto a las subidas de la vejez.
Algunas compañías venden variantes con otros nombres, como prima seminatural, escalonada o creciente: la cuota sube con la edad, pero de forma más suave que la natural pura, o hasta una edad concreta. Cada producto funciona a su manera, así que fíjate en dos cosas: a qué edad deja de subir y cuánto costará en ese momento.
En nuestro comparador no aparecen productos de prima mixta, así que no podemos darte precios. Si te ofrecen una, pide que te indiquen por escrito la cuota prevista a los 65 y a los 70 años y compárala con la nivelada de las tablas anteriores.

Prima única: un solo pago
Con la prima única pagas una sola vez y el seguro queda pagado de por vida. Se ofrece a partir de los 65 o 70 años, según la aseguradora, y es la opción principal a partir de los 75-80, cuando casi ninguna compañía admite pago periódico.
Precios de prima única por aseguradora y edad
| Aseguradora | Capital | 65 años | 70 años | 75 años | 80 años | 85 años |
|---|---|---|---|---|---|---|
| FIATC Decesos U00 | No indicado | — | 5.890,13 € | 5.974,13 € | 6.049,95 € | 6.113,67 € |
| Europea TAR 75 Prima Única | 4.900 € | 7.058,82 € | 6.247,67 € | 6.436,06 € | 6.609,21 € | 6.757,06 € |
| Caser Prima Única | 5.575 € | 7.499,96 € | 7.529,51 € | 7.556,34 € | 7.577,93 € | 7.594,03 € |
| Helvetia Prima Única | 5.000 € | 9.216,58 € | — | — | — | — |
Una persona en Madrid (CP 28042), octubre de 2026. «—»: no apareció o no consultado.
Dos cosas que llaman la atención:
- Apenas sube con la edad. Con FIATC, contratar a los 85 cuesta un 4 % más que a los 70; con Caser, menos de un 1 %.
- Puede ser más barata a los 70 que a los 65. Europea cuesta 7.058,82 € a los 65 y 6.247,67 € a los 70. Nos ha pasado también en Murcia. Si tienes 65 o 66 años y no tienes prisa, compara también el precio de unos años después.
Fuera de Madrid es más barata: a los 70 años, desde 4.690,87 € en Valencia y Sevilla. Ver la prima única por ciudad.

✅ Ventajas
- Un solo pago y sin recibos futuros
- Disponible a edades en las que ya no hay pago periódico (hasta los 85 años en Madrid y los 90 en Valencia y Sevilla)
- El precio casi no cambia entre los 70 y los 85
❌ Desventajas
- Desembolso alto de golpe: desde 4.690,87 € a los 70 años
- Si el fallecimiento llega pronto, habrás pagado más que con cuotas
Compara en el mismo momento cuánto pagarías con prima natural, nivelada o única a tu edad y en tu código postal.
Calcular mi precio →Qué tipo de prima ofrece cada aseguradora
| Aseguradora | Natural (40 años) | Nivelada (40 años) | Única (70 años) | Hasta qué edad aparece (Madrid) |
|---|---|---|---|---|
| Caser | 19,44 € | 170,63 € | 7.529,51 € | 71 años; única hasta 85 |
| FIATC | 28,05 € | 98,59 € | 5.890,13 € | 65 años; única hasta 85 |
| Generali | 33,00 € | 192,69 € | — | 65 años |
| Ocaso | 37,91 € | — | — | 70 años |
| Santalucía | 39,77 € | 143,50 € | — | 71 años |
| Europea | 47,04 € | 126,20 € | 6.247,67 € | 71 años; única hasta 85 |
| Helvetia | 57,89 € | 153,27 € | Solo a los 65 (9.216,58 €) | 75 años (80 en Castellón) |
| Adeslas | — | 206,05 € | — | 65 años |
Precio anual (o pago único) para una persona en Madrid (CP 28042), octubre de 2026. «—»: no apareció en el comparador. La última columna es la edad más alta a la que el comparador devolvió precio con pago periódico.
Más detalle de cada compañía en el mejor seguro de decesos.
Preguntas frecuentes sobre tipos de prima en seguros de decesos
¿Qué es la prima natural en un seguro de decesos?
Es una cuota que se recalcula cada año según la edad del asegurado: muy barata al principio y cada vez más cara. En Madrid, la más barata (Caser Contigo Especial) cuesta 15,21 € al año a los 30 años, 19,44 € a los 40, 90,46 € a los 60 y 192,06 € a los 70. Precios de octubre de 2026.
¿Qué es la prima nivelada en un seguro de decesos?
Es una cuota que se calcula con la edad que tienes al contratar y no sube por cumplir años. Al principio cuesta bastante más que la natural, pero no se dispara con la edad. En Madrid, la más barata (FIATC Decesos Cl5) cuesta 98,59 € al año contratando a los 40 años y 141,44 € contratando a los 50.
¿La prima nivelada nunca sube?
No sube por cumplir años, que es lo que encarece la prima natural. Pero el recibo puede cambiar por otros motivos, como la actualización del capital asegurado o la ampliación de coberturas. Cómo se actualiza depende de cada póliza, así que conviene leer las condiciones.
¿Qué es la prima mixta en un seguro de decesos?
Combina las dos anteriores: la cuota sube con la edad, como la natural, hasta una edad que fija cada aseguradora, y a partir de ahí deja de subir por edad, como la nivelada. La edad a la que se estabiliza cambia según el producto.
¿Qué sale más barato en total, la prima natural o la nivelada?
Depende de cuántos años mantengas el seguro. Contratando a los 40 años en Madrid, hasta los 70 habrías pagado unos 2.420 € con la natural más barata y unos 3.056 € con la nivelada más barata. A partir de los 61-62 años la natural ya cuesta más cada año que la nivelada, así que cuantos más años mantengas el seguro después de esa edad, más compensa la nivelada.
¿Cuánto cuesta un seguro de decesos a prima única?
Se paga una sola vez y la cobertura es de por vida. A los 70 años, la más barata es FIATC Decesos U00: 5.890,13 € en Madrid, 5.290,51 € en Barcelona y 4.690,87 € en Valencia y Sevilla. Apenas sube con la edad: en Madrid, 6.113,67 € a los 85.
¿Qué aseguradoras tienen prima nivelada?
En nuestro comparador, FIATC (Decesos Cl5), Europea (TAR 75 Nivelado), Santalucía (Asistencia Familiar Plus), Helvetia (Nivelado), Caser (Decesos Familia Completa), Generali (Nivelado) y Adeslas (Completo). A los 40 años en Madrid cuestan entre 98,59 € y 206,05 € al año.
¿Qué tipo de prima me conviene según mi edad?
Si eres joven y quieres pagar poco ahora, la natural. Si vas a mantener el seguro muchos años y prefieres que la cuota no se dispare, la nivelada, cuanto antes mejor. A partir de los 70, la prima única o una nivelada que todavía te admita: en Madrid, Caser, Europea y Santalucía admiten nivelada hasta los 71 años y Helvetia hasta los 75.
Compara los tipos de prima para tu caso
Introduce tu fecha de nacimiento y tu código postal y verás el precio de cada aseguradora en prima natural, nivelada o única, con su capital y sus coberturas. Gratis y sin compromiso.
Calcular mi precio →Precios del comparador de Comparador Seguro Decesos, marca de Concentra Insurance Broker, S.L., correduría autorizada por la DGSFP con el código J0336, consultados el 21 de octubre de 2026 para personas sin enfermedades graves en Madrid (28042), Barcelona (08007), Valencia (46020) y Sevilla (41001). Las tarifas cambian cada año; el precio definitivo es el que te da el comparador.
Entradas recientes
-
¿Qué Factores Influyen en el Precio del Seguro de Decesos?
-
Precio del seguro de decesos según edad: Cuánto cuesta por edades
-
Qué NO cubre el seguro de decesos: Exclusiones que debes conocer
-
Preguntas frecuentes sobre seguros de decesos (FAQs)
-
Asistencia familiar en el seguro de decesos: Qué incluye y cómo te ayuda
-
Servicio Funerario en el Seguro de Decesos
-
Seguros de Decesos Económicos: Cómo Calcular, Comparar y Elegir el Mejor
-
Mejores Aseguradoras de Decesos en España: Guía Completa para Elegir con Acierto